文章內容
私人貸款申請全攻略
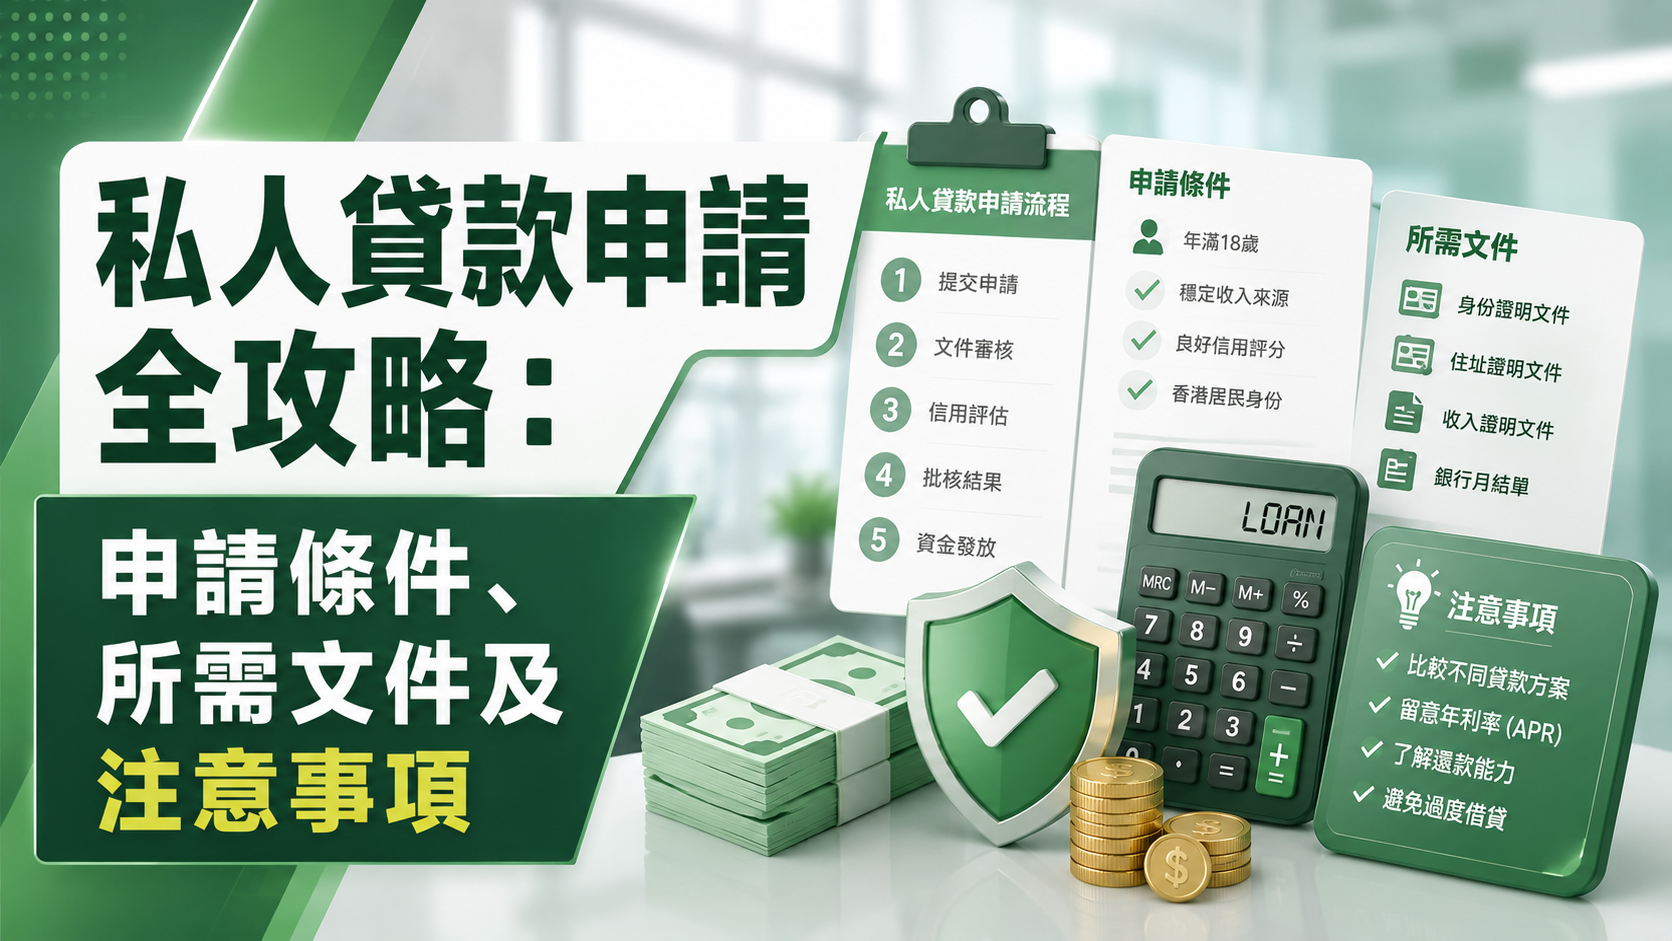
私人貸款是香港最普遍的借貸方式之一,但申請前若沒有充分準備,容易因資料不足或不符資格而遭拒。本文為您詳細介紹私人貸款的申請條件、所需文件及重要注意事項,助您提高批核成功率。
一、私人貸款申請基本條件
一般而言,申請人須符合以下基本條件:
- 國籍/居留資格:香港永久居民,或持有有效工作簽證的非永久居民
- 年齡:18歲至65歲(部分機構接受至70歲)
- 入息要求:月薪一般不低於HK$8,000至HK$12,000
- 就業狀況:受薪人士須在職滿3至6個月;自僱人士須提供業務文件
- 信貸記錄:無重大不良信貸記錄(如破產、拒付等)
二、所需申請文件清單
準備齊全的文件是申請成功的重要一步:
- 身份證明:香港永久性居民身份證正本
- 入息證明:
- 受薪人士:最近1至3個月糧單及最近3至6個月銀行月結單
- 自僱人士:商業登記證、最近2年報稅表、最近6個月銀行月結單
- 住址證明:最近3個月內的水電煤帳單、銀行月結單或政府信件
- 其他文件:如有現有貸款,須提供相關月結單
三、影響批核的重要因素
1. 信貸評分
金融機構會查閱環聯信貸資料庫(TransUnion)的信貸報告,評估申請人的還款能力及信貸歷史。信貸評分越高,批核機會越大,且可獲得較低利率。
2. 債務收入比率(DSR)
銀行及財務機構會計算申請人的「債務收入比率」,即每月還款額佔月入的百分比。一般要求DSR不超過50%,部分機構要求不超過60%。
3. 申請紀錄
短期內多次申請貸款會在信貸報告留下查閱紀錄,可能影響信貸評分及批核結果。建議有計劃地申請,避免短期內向多間機構申請。
四、申請前的重要注意事項
- 比較不同機構的利率:務必了解年利率(APR),而非月利率,以便準確比較不同方案的真實成本。
- 了解所有費用:留意是否有手續費、提前還款費用、逾期費用等附加費。
- 閱讀貸款協議細節:簽署前仔細閱讀所有條款,特別是利率計算方法及違約條款。
- 量力而為:只借所需,確保每月還款額在可承擔範圍內。
- 警惕中介詐騙:借錢梗要還,咪俾錢中介。直接向持牌財務機構申請。
五、申請流程
- 準備所有所需文件
- 填寫貸款申請表格(可網上或親臨辦理)
- 提交申請及文件
- 等待審批(一般需30分鐘至1個工作天)
- 收到批核通知,確認貸款條款
- 簽署貸款協議
- 收取貸款
充分了解申請流程及準備充足文件,是成功申請私人貸款的關鍵。如有任何疑問,歡迎聯絡KK Credit的專業財務顧問,我們將為您提供免費諮詢服務。